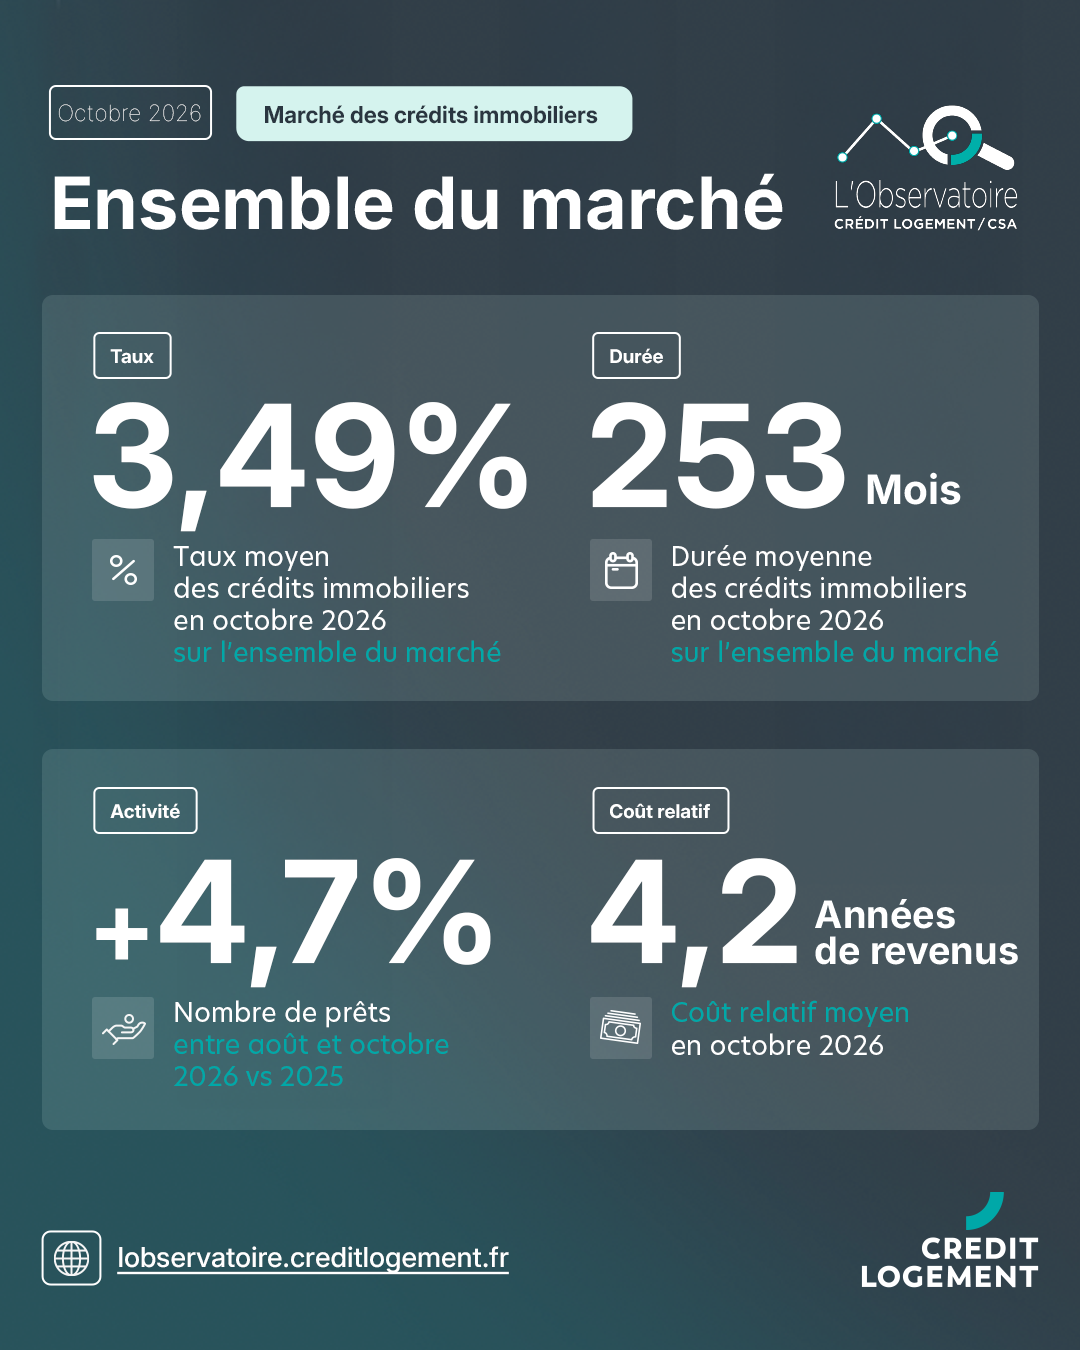
Après avoir contenu leurs barèmes en début d’année afin de soutenir une demande déjà fragilisée par la dégradation de l’environnement économique, les établissements de crédit ont progressivement modifié leur stratégie. Malgré les tensions observées sur les marchés financiers, ils avaient d’abord accepté de préserver leurs volumes de production au prix d’une compression de leurs marges.
Octobre 2026
Analyse marché immobilier Octobre 2026
Les taux d’intérêt sur les prêts du secteur bancaire
L'essentiel
En octobre 2026, le taux moyen des crédits s’élève à 3,49 %, après 3,40 % en septembre.
(3.39 % pour l’accession dans le neuf et 3.49 % pour l’accession dans l’ancien).
En détail
Face au déclenchement de la guerre au Moyen-Orient accentuant ces difficultés, la hausse des taux amorcée à l’été s’est accentuée dans un contexte marqué par le retour des tensions inflationnistes et la remontée des taux directeurs de la BCE.
Après des augmentations limitées à 3 points de base par mois cet été, les taux ont progressé de 9 points de base en septembre et encore de 9 points en octobre. Depuis juin, le taux moyen s’est ainsi accru de 24 points de base et de 33 points depuis décembre 2025.
| Prêts du secteur concurrentiel TAUX FIXES | Taux Moyen (en %) | sur 15 ans | sur 20 ans | sur 25 ans |
|---|---|---|---|---|
| Décembre 2025 | 3,16 | 3,09 | 3,17 | 3,25 |
| Mars 2026 | 3,22 | 3,04 | 3,21 | 3,27 |
| Juin 2026 | 3,25 | 3,12 | 3,22 | 3,30 |
| Septembre 2026 | 3,40 | 3,21 | 3,39 | 3,45 |
| Octobre 2026 | 3,49 | 3,32 | 3,54 | 3,57 |
La transformation de la structure de la production contribue également à cette remontée, avec une part croissante des prêts de longue durée dans les financements accordés.
La durée des prêts bancaires accordés
L'essentiel
La durée moyenne des prêts s’est établie à 253 mois en octobre (262 mois pour l’accession dans le neuf et 263 mois pour l’accession dans l’ancien). Les banques continuent de mobiliser les durées longues.
Confrontées à la remontée des taux, les banques ne parviennent plus à compenser totalement l’augmentation du coût des opérations financées, qui ampute directement la capacité d’emprunt des ménages. Malgré le recours croissant aux durées longues, la demande de crédit montre des signes de fragilité.
En détail
En détail
Cette stratégie permet de préserver partiellement les capacités d’emprunt des ménages, mais elle ne suffit plus à compenser pleinement le renchérissement du coût des projets immobiliers. Malgré des durées proches de leurs niveaux historiques les plus élevés, la demande de crédits chancelle.
Le résultat se lit dans la structure de production avec la part des prêts de 25 ans et plus, qui représente désormais 49,3 % de la production, contre 46,5 % en 2025. L’allongement des durées demeure ainsi le principal levier utilisé pour limiter l’impact des hausses de taux et de prix immobiliers.
| moins de 10 | de 10 à moins de 15 | De 15 à moins de 20 | De 20 à moins de 25 | De 25 à moins de 30 | 30 et plus | |
|---|---|---|---|---|---|---|
| 2019 | 2,0 | 8,6 | 20,2 | 30,7 | 37,8 | 0,7 |
| 2024 | 1,3 | 6,9 | 12,8 | 27,9 | 51,1 | 0,0 |
| 2025 | 1,3 | 6,4 | 11,8 | 34,0 | 46,5 | 0,0 |
| T1-2026 | 1,0 | 6,7 | 11,3 | 33,5 | 47,4 | 0,0 |
| T2-2026 | 0,9 | 6,6 | 11,2 | 35,5 | 45,6 | 0,0 |
| T3-2026 | 0,6 | 5,0 | 10,6 | 33,9 | 49,8 | 0,0 |
| M10-2026 | 0,8 | 5,5 | 11,2 | 33,2 | 49,3 | 0,0 |
L'activité du marché
L'essentiel
Le ralentissement de l’activité observé depuis le début de l’année se confirme. La dégradation du climat économique et la remontée des taux pèsent désormais clairement sur la demande de crédit.
L’atterrissage de la conjoncture a finalement été rapide. Après une reprise en septembre insuffisante pour infléchir la tendance baissière du marché, le mois d’octobre n’a pas apporté le rebond habituellement enregistré à cette période de l’année. La demande demeure affectée par le recul du pouvoir d’achat, le durcissement des conditions de crédit et un climat général d’incertitude économique.
En détail
En détail
Les évolutions observées depuis l’été confirment désormais l’entrée du marché dans une phase récessive. En niveau trimestriel glissant, la production de crédits recule de 0,8 % en octobre, contre une hausse de 27,1 % un an auparavant. Dans le même temps, la progression du nombre de prêts accordés n’est qu’à hauteur de +4,7 %, contre +28,3 % en octobre 2025.
Le diagnostic apparaît encore plus net en niveau annuel glissant. La production de crédits recule de – 4,2 %, alors qu’elle progressait encore de 31,1 % à la fin de 2025. Quant au nombre de prêts accordés, il commence lui aussi à s’inscrire en baisse, avec -0,1 % à fin octobre. Au final, sur les dix premiers mois de l’année, l’activité demeure nettement inférieure à la moyenne des années 2016 à 2019 : de 31,0 % pour le nombre de prêts accordés tandis que la production de crédits affiche un écart de 43,3 %.
La vigueur de la reprise constatée il y a encore un an a cédé la place à un fléchissement du marché des crédits, dans le neuf comme dans l’ancien cet automne.
| ACTIVITÉ DU MARCHÉ DES CRÉDITS (HORS RACHATS DE PRÊTS) | MONTANT DE PRODUCTION DE CRÉDITS | NOMBRE DE PRÊTS BANCAIRES ACCORDÉS |
|---|---|---|
| Août 2026 à Octobre 2026 / Août 2025 à Octobre 2025 | - 0,8 % | + 4,7 % |
| Novembre 2025 à Octobre 2026 / Novembre 2024 à Octobre 2025 | - 4,2 % | - 0,1 % |
Le coût relatif
Dans un contexte de reprise de l’inflation, les conditions d’accès au crédit demeurent exigeantes. Les revenus des emprunteurs progressent encore de 1,7 % sur les dix premiers mois de 2026, mais à un rythme deux fois inférieur à celui du coût des opérations financées, en hausse de 3,0 %.
Le coût relatif des opérations se maintient ainsi à 4,2 années de revenus en octobre 2026, soit un niveau identique à celui observé un an auparavant. Le renforcement de la présence d’emprunteurs secundo-accédants (disposant d’un apport personnel plus conséquent), contribue à cette situation, alors que les ménages les plus modestes rencontrent des difficultés croissantes pour concrétiser leurs projets immobiliers.
L'indicateur de solvabilité de la demande
Le niveau de l’apport personnel progresse rapidement (+ 2.2 % sur les 10 premiers mois de 2026, en GA, après – 3.5 % en 2025), mais cette évolution traduit moins un renforcement généralisé des capacités d’épargne que la transformation des profils qui empruntent actuellement.
Cet effet est puissant car il compense encore l’augmentation du coût des opérations, ce qui permet à l’indicateur de solvabilité de se redresser malgré des conditions de crédit détériorées.